Protégez vos revenus et vos proches en cas d’imprévu.
Arrêt de travail, invalidité, décès : une assurance prévoyance complète les prestations de la Sécurité sociale, surtout si vous êtes indépendant.
- 3 risques couverts : arrêt de travail, invalidité, décès
- Indépendants : un complément à une protection obligatoire souvent plus limitée
- Cotisations déductibles sous conditions pour les travailleurs non salariés (Madelin)
Qu’est-ce que l’assurance prévoyance ?
L’assurance prévoyance verse un revenu ou un capital en cas d’arrêt de travail, d’invalidité ou de décès, en complément des prestations de la Sécurité sociale. Elle protège vos revenus et vos proches. Elle est particulièrement utile aux indépendants, dont la protection obligatoire est en général moins étendue que celle des salariés.
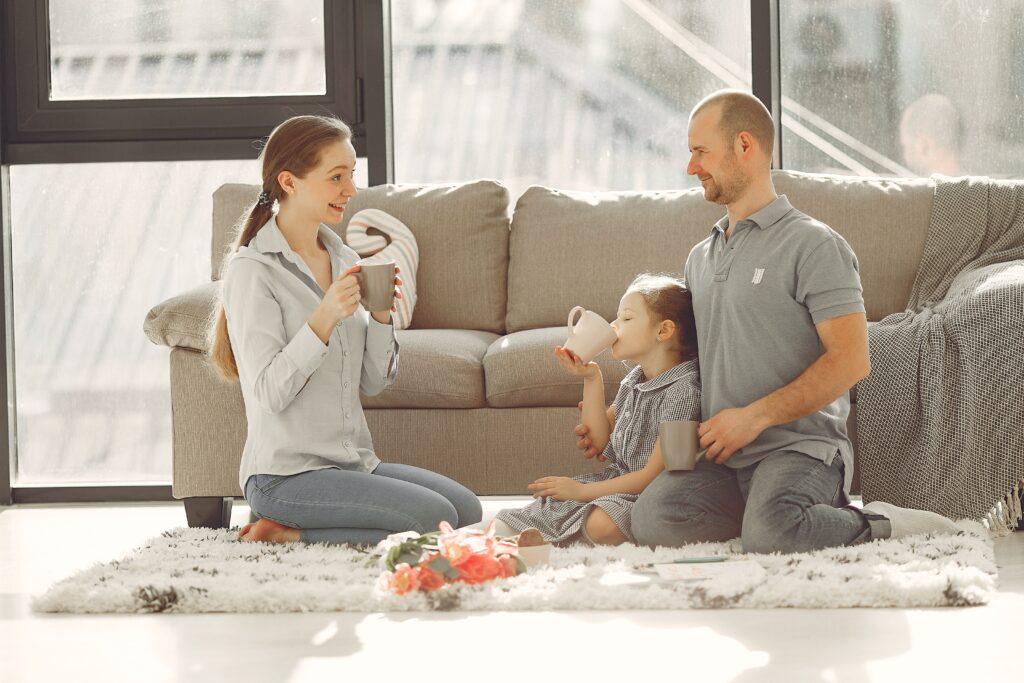
Anticiper l’imprévu pour toute la famille
Décès, invalidité, arrêt de travail : la prévoyance maintient le niveau de vie de vos proches. Nous calibrons les garanties selon votre situation familiale et professionnelle.
- Garanties adaptées à votre foyer
- Capital et rente ajustés à vos charges
- Comparatif clair, sans jargon
Les repères clés
Ce qu’il faut savoir avant de comparer
3
Risques couverts
Incapacité temporaire, invalidité et décès : trois situations qui n’appellent pas les mêmes garanties.
TNS
Protection plus limitée
Les indépendants ont en général une couverture obligatoire moins étendue que les salariés.
Franchise
À comparer en premier
Le nombre de jours avant indemnisation change fortement l’intérêt du contrat.
Notre comparaison
Ce que nous comparons
Les critères qui font réellement la différence d’un contrat à l’autre.
Incapacité temporaire
Indemnités journalières qui complètent celles de la Sécurité sociale pendant un arrêt.
Invalidité
Rente ou capital lorsque la capacité de travail est durablement réduite.
Décès
Capital, rente conjoint ou rente éducation pour protéger les proches.
Franchise et base de calcul
Délai avant indemnisation, revenu de référence, exclusions et maintien des garanties.
Comment ça se passe
Un parcours simple, sans engagement
Trois étapes pour savoir quelle solution convient à votre situation.
Vos repères en 1 minute
Répondez à trois questions ci-dessus : vous obtenez les points d’attention de votre situation.
Un échange avec votre courtier
Par téléphone ou en visio, nous précisons votre besoin, vos garanties actuelles et vos priorités.
Comparaison et mise en place
Nous comparons les offres du marché, vous expliquons les différences et vous accompagnons dans la durée.
Questions fréquentes
Vos questions, nos réponses
Une assurance prévoyance est-elle obligatoire ?
Elle est obligatoire pour certains salariés, notamment les cadres, via la convention collective. Pour les indépendants, elle est en principe facultative mais fortement recommandée.
Quelle est la différence entre prévoyance et mutuelle ?
La mutuelle rembourse des frais de santé. La prévoyance compense une perte de revenu ou verse un capital en cas d’invalidité ou de décès.
Les cotisations sont-elles déductibles ?
Pour les travailleurs non salariés, elles peuvent l’être sous conditions et dans certaines limites, dans le cadre du dispositif Madelin. Un conseil personnalisé permet de le vérifier.
Quels critères comparer en priorité ?
La franchise, la base de calcul de l’indemnité, la définition de l’invalidité et le barème utilisé, ainsi que les exclusions et le maintien des garanties dans le temps.
Pragmio Courtage, courtage en assurance indépendant
Pragmio Courtage est la marque de courtage en assurances d’Alder Patrimoine, cabinet indépendant. Notre rôle : vous aider à comprendre vos options et à choisir la solution adaptée, en comparant les offres du marché.
Un avis sur votre situation ?
Décrivez-nous votre besoin : nous comparons les offres du marché et vous répondons clairement.
Informations générales ne constituant pas un conseil personnalisé. Pragmio Courtage est opéré par Alder Patrimoine, courtier en assurance immatriculé à l’ORIAS sous le n° 23002037 (www.orias.fr).